貯金を始めても、「生活費と同じ口座に入れていると、いつの間にか使ってしまう」「今いくら貯まっているのか分かりにくい」と感じることはありませんか?
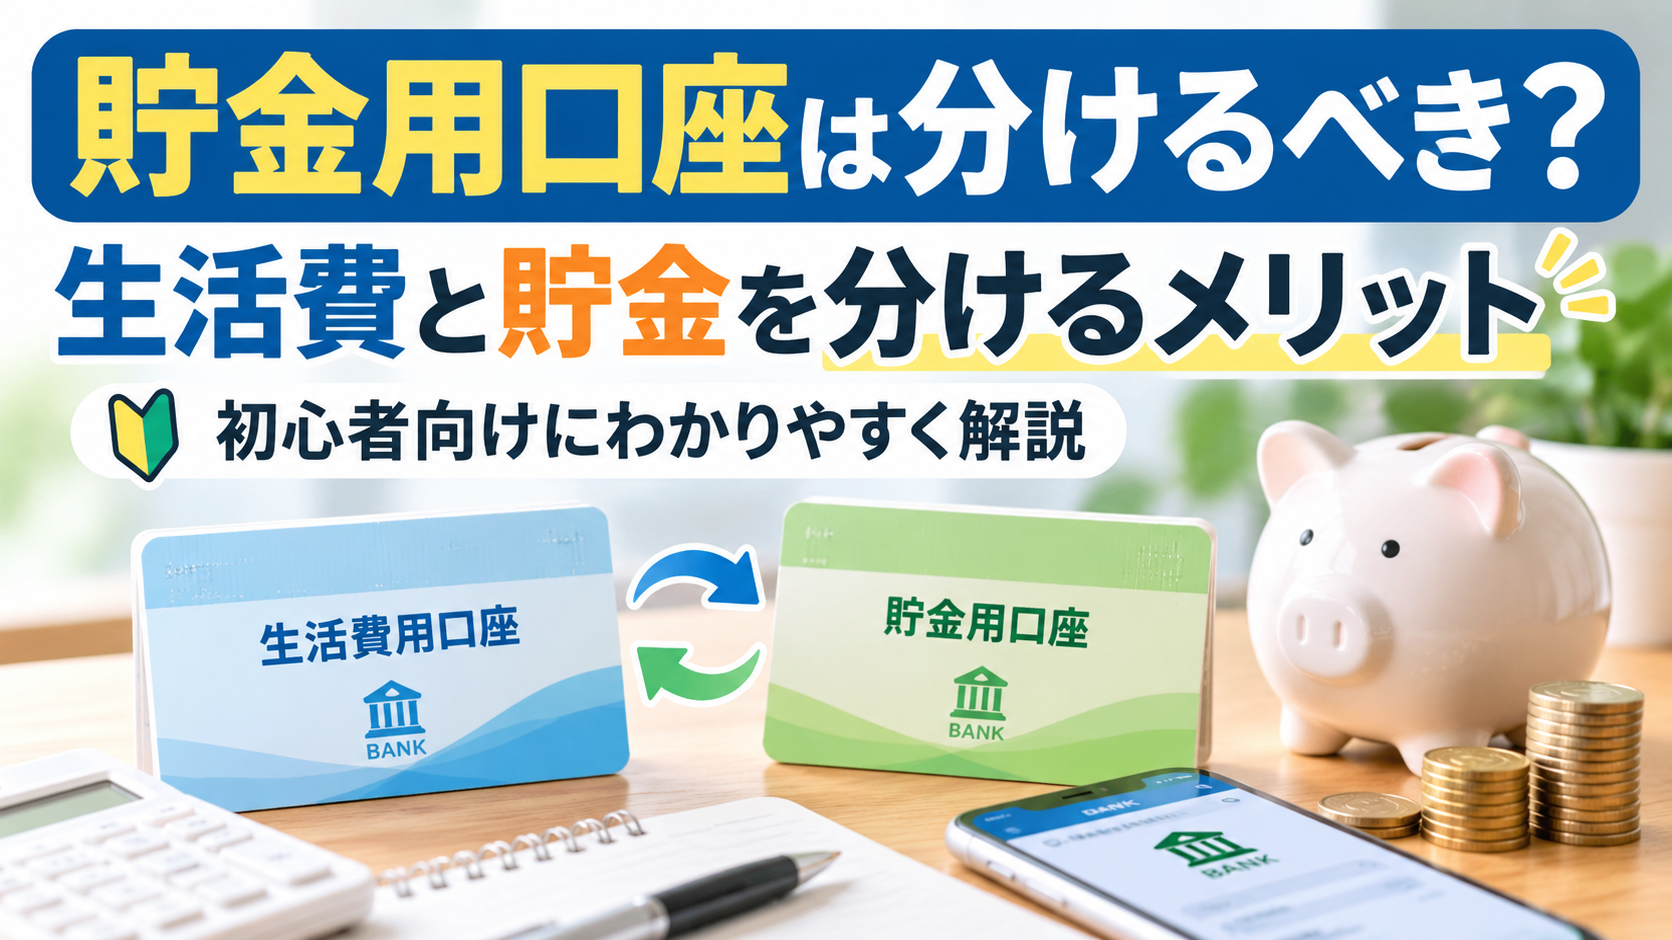
貯金を続ける方法の一つとして、普段使う生活費の口座とは別に「貯金用口座」を用意する方法があります。お金の目的を分けることで、生活費と貯金を区別しやすくなり、貯蓄状況も把握しやすくなります。
一方で、口座を増やしすぎると残高や入出金の管理が複雑になることもあるため、自分に合った分け方を考えることが大切です。
この記事では、貯金用口座を分けるメリット・デメリットや、生活費と貯金を管理する方法、貯金用口座を選ぶときのポイントを初心者向けにわかりやすく解説します。
貯金用口座は分けるべき?
貯金用口座を生活費の口座と分けるかどうかに、すべての人に共通する正解があるわけではありません。ただし、生活費と貯金を明確に分けたい方にとっては、口座を分けることが管理方法の一つになります。
生活費と貯金を同じ口座で管理すると、口座残高のうち「使ってよいお金」と「貯金として残しておきたいお金」の区別が分かりにくくなることがあります。
一方、貯金専用の口座を用意すれば、その口座の残高を貯蓄額として把握しやすくなり、日常の支払いで使ってしまうことも防ぎやすくなります。
ただし、口座を増やしすぎると管理の手間も増えます。まずは「生活費用」と「貯金用」の2つに分けるなど、自分が管理しやすい方法から始めるとよいでしょう。
貯金用口座を分けるメリット
生活費と貯金の口座を分けると、お金の目的が明確になり、家計を管理しやすくなります。ここでは、代表的なメリットを4つ紹介します。
貯金額を把握しやすくなる
貯金専用の口座を用意すると、その口座の残高を確認するだけで、現在どのくらい貯まっているのかを把握しやすくなります。
生活費と同じ口座で管理している場合、口座残高の中に今月使うお金と貯金が混在するため、実際に貯められている金額が分かりにくくなることがあります。
貯金用口座を分けておけば、目標金額に対してどの程度貯まっているのかも確認しやすくなります。
定期的に残高を確認することで、貯金の進み具合を把握しながら家計を見直すきっかけにもなるでしょう。
貯金を生活費として使ってしまうのを防ぎやすい
生活費と貯金を同じ口座で管理していると、残高に余裕があるように見えてしまい、貯金として残しておきたいお金まで使ってしまうことがあります。
貯金用口座を別にしておけば、普段の買い物や固定費などは生活費用の口座から支払い、貯金用口座のお金にはできるだけ手を付けないというルールを作りやすくなります。
特に、給料が入った後に一定額を先に貯金用口座へ移す「先取り貯金」と組み合わせると、使った後に残った金額を貯金する方法より、計画的に貯めやすくなります。
ただし、無理な金額を貯金に回すと生活費が不足する可能性があります。毎月の収入と支出を確認し、無理なく続けられる金額を設定することが大切です。
貯金の目的ごとに管理しやすくなる
貯金には、旅行や車の購入、住宅関連の費用、急な出費への備えなど、さまざまな目的があります。
貯金用口座を分けて管理すると、「何のために貯めているお金なのか」を意識しやすくなり、目標金額や進み具合も確認しやすくなります。
ただし、目的ごとに銀行口座をいくつも作ると、残高やログイン情報などの管理が複雑になることがあります。
銀行によっては、1つの口座内で目的別にお金を分けて管理できるサービスを提供している場合もあります。口座を増やす前に、現在利用している銀行の機能を確認してみるのもよいでしょう。
最初は「普段使うお金」と「貯めるお金」を分けるなど、シンプルな方法から始めると管理しやすくなります。
貯金を習慣化しやすくなる
貯金用口座を分けることで、「毎月一定額を貯金する」という仕組みを作りやすくなります。
たとえば、給料が入ったタイミングで一定額を貯金用口座へ移すようにすれば、毎月残ったお金を貯金する方法よりも計画的に続けやすくなります。
銀行によっては、自動振替や自動入金などのサービスを利用できる場合もあります。毎月自分でお金を移す手間を減らせれば、貯金を継続しやすくなるでしょう。
ただし、利用できるサービスや手数料、設定条件などは金融機関によって異なります。利用する場合は事前に確認しておきましょう。
大切なのは、最初から無理な金額を設定するのではなく、毎月継続できる金額から始めることです。
貯金用口座を分けるデメリット
貯金用口座を分けるとお金を管理しやすくなる一方で、口座が増えることによるデメリットもあります。自分に合った方法を選ぶために、注意点も確認しておきましょう。
口座の管理に手間がかかる
銀行口座を複数持つと、それぞれの残高や入出金履歴、ログイン情報などを管理する必要があります。
口座の数が増えすぎると、「どの口座にいくら入っているのか」「何のための口座なのか」が分かりにくくなり、かえって家計管理が複雑になることがあります。
また、長期間利用していない口座が増えると、口座の存在自体を忘れてしまう可能性もあります。
貯金用口座を作る場合は、必要以上に口座を増やさず、それぞれの口座の役割を明確にして管理することが大切です。
お金を移す際に手数料がかかる場合がある
生活費用の口座と貯金用口座を別の銀行にすると、お金を移す際に振込手数料がかかる場合があります。
毎月貯金するたびに手数料を支払っていると、少額でも年間では負担が大きくなる可能性があります。
銀行によっては、一定回数まで他行宛ての振込手数料が無料になったり、自動入金サービスを利用できたりする場合があります。
貯金用口座を選ぶ際は、金利だけでなく、毎月どのようにお金を移すのか、その際に手数料が発生しないかも確認しておきましょう。
口座を増やしすぎるとかえって管理しにくい
「生活費用」「貯金用」「旅行用」「車購入用」など、目的ごとに銀行口座を作っていくと、口座数が増えて管理が複雑になることがあります。
口座が多くなるほど、それぞれの残高や入出金履歴、ログイン情報などを確認する手間も増えます。
また、お金が複数の口座に分散すると、自分が全部でいくら持っているのか把握しにくくなる場合もあります。
最初から細かく分けすぎず、まずは「生活費用」と「貯金用」の2つから始め、必要に応じて見直すと管理しやすいでしょう。
複数の目的で貯金したい場合は、銀行口座そのものを増やすだけでなく、1つの口座内で目的別に管理できるサービスがないか確認する方法もあります。
貯金用口座を選ぶときのポイント
貯金用口座は、普段の支払いに使う口座とは選ぶ基準が少し異なります。貯めたお金を管理しやすく、できるだけ余計なコストをかけずに利用できる口座を選ぶことが大切です。
預金金利を確認する
貯金用としてまとまったお金を預ける場合は、普通預金や定期預金の金利を確認しておきましょう。
金利が異なれば、同じ金額を預けていても受け取れる利息に差が生じます。
ただし、高い金利が表示されていても、一定の条件を満たした場合のみ適用されたり、対象となる預金額に上限が設定されていたりすることがあります。
金利は変更される可能性もあるため、口座を選ぶ際は金融機関の公式サイトで最新の金利と適用条件を確認しましょう。
振込・入金にかかる手数料を確認する
貯金用口座へ毎月お金を移す場合は、振込や入金にかかる手数料も確認しておきましょう。
生活費用の口座と貯金用口座が別の銀行の場合、振込方法によっては毎回手数料が発生することがあります。
銀行によっては、一定回数まで他行宛て振込手数料が無料になるサービスや、他の銀行口座から定期的に資金を移せるサービスを提供している場合があります。
毎月継続して貯金するのであれば、できるだけ手数料をかけずに資金を移動できる方法があるか確認しておくとよいでしょう。
サービスの利用条件や無料回数などは金融機関によって異なるため、公式サイトで最新情報を確認することが大切です。
簡単に使ってしまわない口座を選ぶ
貯金用口座は、普段の買い物や固定費の支払いには使わず、「貯めるための口座」として役割を分けると管理しやすくなります。
たとえば、日常的に利用するデビットカードや各種決済サービスの引き落とし先に設定しないなど、生活費と混ざりにくい状態にしておく方法があります。
また、貯金用口座から頻繁にお金を引き出してしまう場合は、普段使う口座とは別の金融機関を利用するなど、少し手間をかけないと使えない環境を作ることも選択肢の一つです。
ただし、急な出費に備えるお金まで引き出しにくくしてしまうと、必要なときに困る可能性があります。貯金の目的に合わせて、利便性とのバランスを考えましょう。
自動で貯金できる仕組みがあるか確認する
毎月決まった金額を貯金したい場合は、自動でお金を移せる仕組みがあるか確認しておくと便利です。
銀行によっては、毎月指定した日に一定額を別の口座へ移したり、他の金融機関の口座から自動的に入金したりできるサービスがあります。
このような仕組みを利用すれば、給料を受け取った後に自分で毎月振り込む手間を減らし、「先に貯金して残ったお金で生活する」という流れを作りやすくなります。
ただし、自動振替・自動入金などの名称や仕組み、手数料、利用条件は金融機関によって異なります。利用する場合は公式サイトで確認しましょう。
また、毎月の生活費が不足しないよう、無理なく継続できる金額を設定することも大切です。
生活費と貯金を分ける具体的な管理方法
生活費と貯金を分ける場合は、複雑な仕組みにする必要はありません。まずは「普段使う口座」と「貯める口座」の2つに役割を分けると管理しやすくなります。
生活費用口座|毎月使うお金を管理する
給与の受取や家賃、光熱費、通信費、クレジットカードの支払いなど、日常生活で使うお金を管理する口座です。
毎月必要になる金額を生活費用口座に残し、その範囲で支出を管理します。
貯金用口座|使わないお金を分けて貯める
貯金用口座には、毎月決めた金額を移します。普段の買い物や固定費の支払いには使用せず、基本的には貯めるための口座として管理します。
たとえば給料日の直後に一定額を貯金用口座へ移す仕組みにしておけば、先取り貯金を続けやすくなります。
最初から多くの口座を使い分ける必要はありません。まずは2つの口座で管理し、必要になった場合に旅行や大きな買い物など、目的に応じた管理方法を追加するとよいでしょう。
毎月いくら貯金用口座に移す?
毎月の貯金額に、すべての人に共通する正解はありません。収入や固定費、家族構成、今後必要になるお金などによって、無理なく貯金できる金額は異なります。
まずは毎月の手取り収入と支出を確認し、生活に必要なお金を確保したうえで、継続して貯められる金額を設定しましょう。
最初から大きな金額を設定すると、生活費が不足して貯金を取り崩すことになり、続けにくくなる場合があります。少額でも継続できる金額から始め、家計に余裕が出てきたら貯金額を見直す方法もあります。
また、ボーナスなど臨時収入があった場合も、すべてを貯金する必要はありません。今後必要になる支出や生活状況を考えながら、自分に合った金額を決めることが大切です。
貯金用口座としてネット銀行を検討している方は、「ネット銀行とは?メリット・デメリットと選び方を初心者向けに解説」もあわせてご覧ください。
まとめ|貯金用口座を分けてお金を管理しやすくしよう
貯金用口座を生活費用の口座と分けることで、現在の貯金額を把握しやすくなり、貯めておきたいお金を日常生活で使ってしまうことも防ぎやすくなります。
まずは「生活費用」と「貯金用」の2つに分け、それぞれの口座の役割を明確にすると管理しやすいでしょう。
貯金用口座を選ぶ際は、預金金利だけでなく、振込・入金にかかる手数料や自動で貯金できる仕組みなども確認することが大切です。
また、毎月の貯金額は無理に大きく設定する必要はありません。収入と支出を確認し、継続できる金額から始めて、生活状況に合わせて見直していきましょう。
自分に合った仕組みを作り、無理なく継続することが貯金を続けるポイントです。
コメント