「貯金と投資、どちらから始めればいいの?」
「投資を始めたいけれど、貯金が少なくても大丈夫?」
お金を増やしたいと思ったとき、このように悩む人は少なくありません。
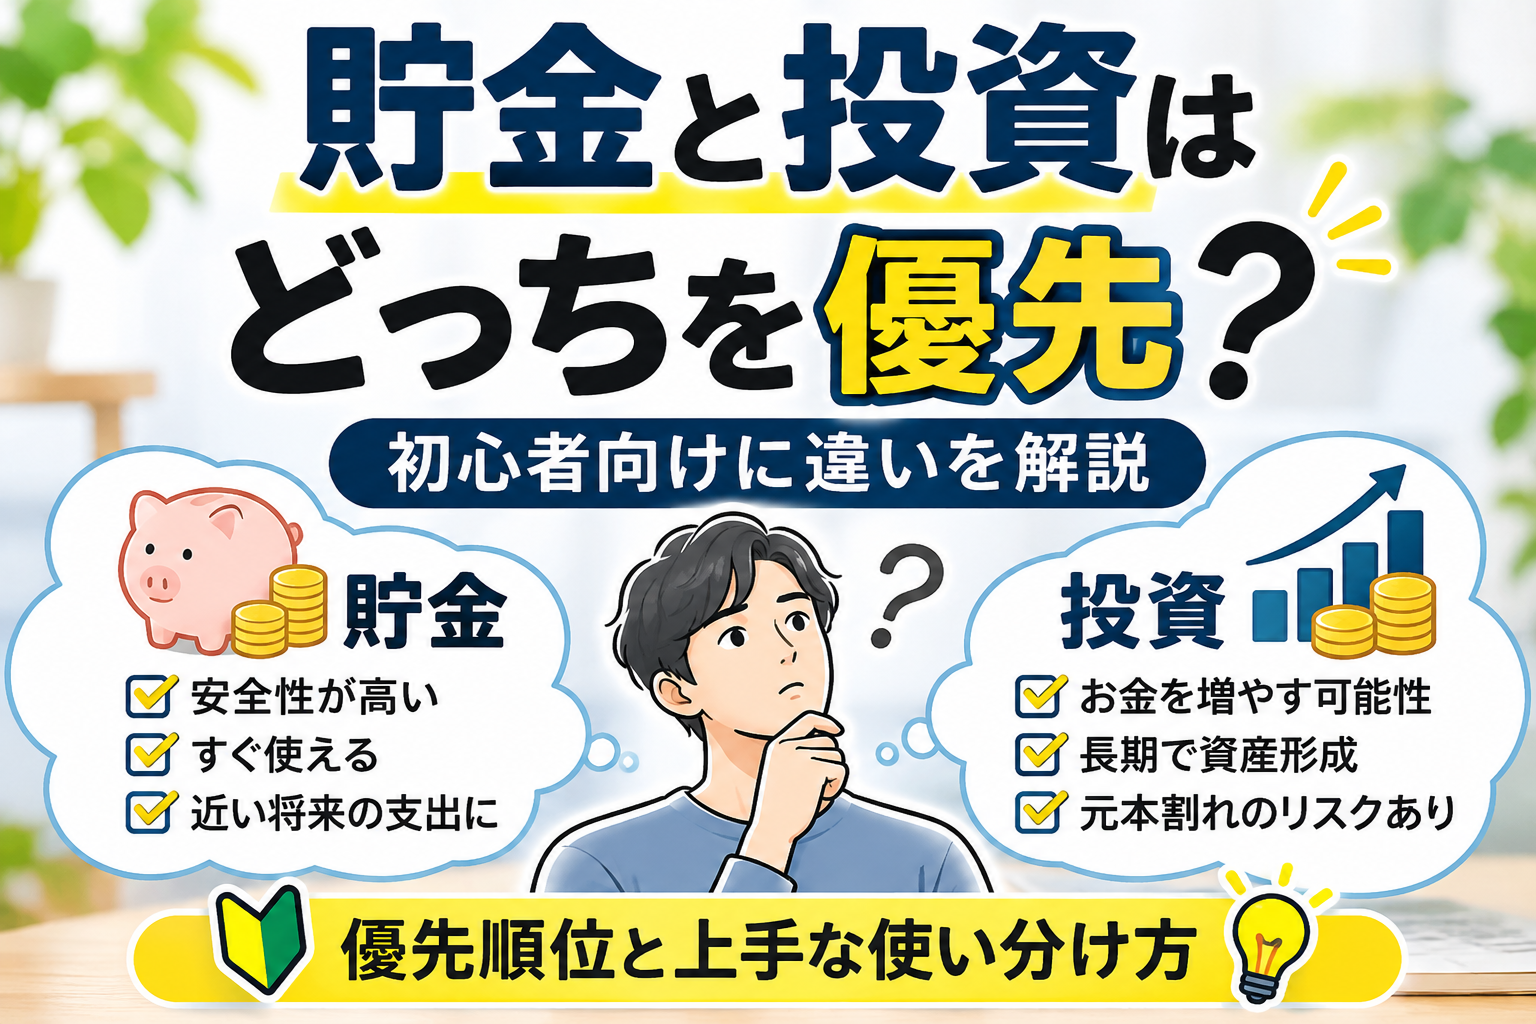
貯金と投資はどちらも資産形成に必要な方法ですが、目的が異なります。
貯金は、急な出費や近い将来に使うお金を準備するのに向いています。一方、投資は、すぐに使う予定のない余裕資金を将来に向けて運用する方法です。
この記事では、貯金と投資の違いや、どちらを優先すればよいのか、初心者が考えるときのポイントをわかりやすく解説します。
貯金と投資の違い
まずは、貯金と投資の基本的な違いを確認しましょう。
貯金とは?
貯金は、銀行などにお金を預けて、必要なときに使えるようにしておく方法です。
大きな特徴は、必要なタイミングで使いやすいことです。
例えば、
- 生活費
- 急な出費
- 引っ越し費用
- 車の購入資金
- 旅行費用
- 生活防衛資金
など、近い将来に使う可能性があるお金は、貯金で準備するのが向いています。
投資とは?
投資は、株式や投資信託などの金融商品を購入し、資産の成長を目指す方法です。
預金とは異なり、購入した金融商品の価格が変動するため、元本割れする可能性があります。
その一方で、長期的な資産形成を考える場合には、投資を活用する方法があります。
貯金を優先したほうがいい人
次のような人は、まず貯金を優先することを検討しましょう。
生活費が十分に確保できていない
急な収入減少や大きな出費が発生したとき、手元のお金が少ないと生活に影響する可能性があります。
まずは、日々の生活を維持するためのお金を確保することが大切です。
借入金の返済が大きい
カードローンなどの借入金がある場合は、投資を始める前に返済を優先したほうがよいケースがあります。
特に金利の高い借入がある場合は、返済による負担を確認しましょう。
近いうちに使う予定のお金がある
数年以内に使う予定があるお金は、価格変動のある投資に回すよりも、必要なタイミングで使えるように準備しておくことが重要です。
例えば、数年後に車を購入する予定なら、その購入資金まで投資に回すのは慎重に考えたほうがよいでしょう。
投資を始めてもよいのはどんな人?
一方で、生活に必要なお金や緊急時のお金を確保したうえで、余裕資金がある人は投資を検討できます。
投資に回すお金は、すぐに使う予定がないお金を基本に考えるとよいでしょう。
例えば、毎月の生活費や生活防衛資金とは別に余裕がある場合、その一部を将来の資産形成に回す方法があります。
初心者は「貯金か投資か」の二択で考えない
貯金と投資は、どちらか一方だけを選ぶ必要はありません。
例えば、
生活に必要なお金
↓
生活防衛資金
↓
余裕資金で投資
というように、それぞれ役割を分けて考える方法があります。
貯金で安全性や使いやすさを確保しながら、余裕資金で将来の資産形成を目指します。
まずは生活防衛資金を確保する
投資を始める前に、まず考えたいのが生活防衛資金です。
生活防衛資金とは、病気やケガ、失業、収入減少など、予想外の出来事が起きたときに生活を維持するためのお金です。
必要な金額は人によって異なりますが、毎月の生活費を基準にして考える方法があります。
生活防衛資金について詳しく知りたい方は、以下の記事も参考にしてください。
「生活防衛資金とは?いくら必要?初心者向けにわかりやすく解説」
貯金と投資を目的別に分ける
お金を一つにまとめて考えるのではなく、目的ごとに分けると判断しやすくなります。
例えば、
すぐに使うお金
生活費や家賃、光熱費など、日常生活に必要なお金です。
銀行口座などで管理し、すぐに使える状態にしておきます。
もしものためのお金
病気や失業などに備える生活防衛資金です。
普段の生活費とは分けて管理すると、必要なときに使いやすくなります。
将来のためのお金
すぐに使う予定がなく、長期的な資産形成を目的とするお金です。
余裕資金の範囲で投資を検討します。
このように目的別に分けることで、「このお金は使っていいのか」「投資に回してもいいのか」を判断しやすくなります。
貯金と投資の割合はどう決める?
貯金と投資の割合に、全員に当てはまる正解はありません。
収入、支出、年齢、家族構成、今後の予定などによって変わります。
例えば、近いうちに大きな支出がある人は、貯金を多めに確保する必要があります。
反対に、生活防衛資金を確保していて、当面使う予定のない余裕資金がある場合は、投資に回すことを検討できます。
大切なのは、他の人の割合をそのまま真似するのではなく、自分の生活に合わせて決めることです。
投資に回してはいけないお金
投資を始めるときは、「投資に回してはいけないお金」を決めておくことも大切です。
例えば、
- 毎月の生活費
- 家賃や住宅ローンの支払い
- 近いうちに必要になるお金
- 緊急時に必要になるお金
- 借入金の返済に必要なお金
などです。
これらのお金まで投資に回してしまうと、必要なタイミングで現金が足りなくなる可能性があります。
貯金と投資を両立する方法
貯金と投資は、同時に進めることもできます。
例えば、毎月の収入から、
生活費 → 貯金 → 余裕があれば投資
という順番でお金を振り分けます。
投資に回す金額が少なくても、無理なく続けることを優先しましょう。
まずは生活を安定させ、そのうえで将来に向けた資産形成を進めることが大切です。
貯金だけではダメなの?
貯金には「必要なときにすぐ使える」という大きなメリットがあります。
一方で、長期的な資産形成を考える場合には、投資という選択肢もあります。
ただし、投資には価格変動があるため、貯金とは役割が異なります。
そのため、
貯金=お金を守り、必要なときに使う
投資=余裕資金を将来の資産形成に活用する
というように、それぞれの役割を理解することが重要です。
初心者が投資を始めるときの注意点
投資を始める場合でも、いきなり大きな金額を投資する必要はありません。
まずは投資の仕組みやリスクを理解し、自分が無理なく続けられる範囲で考えましょう。
また、「必ず儲かる」「短期間で大きく増える」といった情報だけを見て投資先を決めるのは避けましょう。
金融商品にはそれぞれリスクがあるため、商品の特徴を確認してから判断することが大切です。
まとめ|まずは生活を守り、その後に投資を考えよう
貯金と投資は、どちらが正解というものではありません。
それぞれ役割が異なるため、自分の状況に合わせて使い分けることが大切です。
基本的には、
- 日々の生活に必要なお金を確保する
- 生活防衛資金を準備する
- 近いうちに使う予定のお金を確保する
- 余裕資金で投資を検討する
という順番で考えると整理しやすくなります。
投資を始めることを急ぐのではなく、まずは生活を安定させることを優先しましょう。
そのうえで、余裕資金を使って将来の資産形成を考えることが、無理なく続けるためのポイントです。
コメント