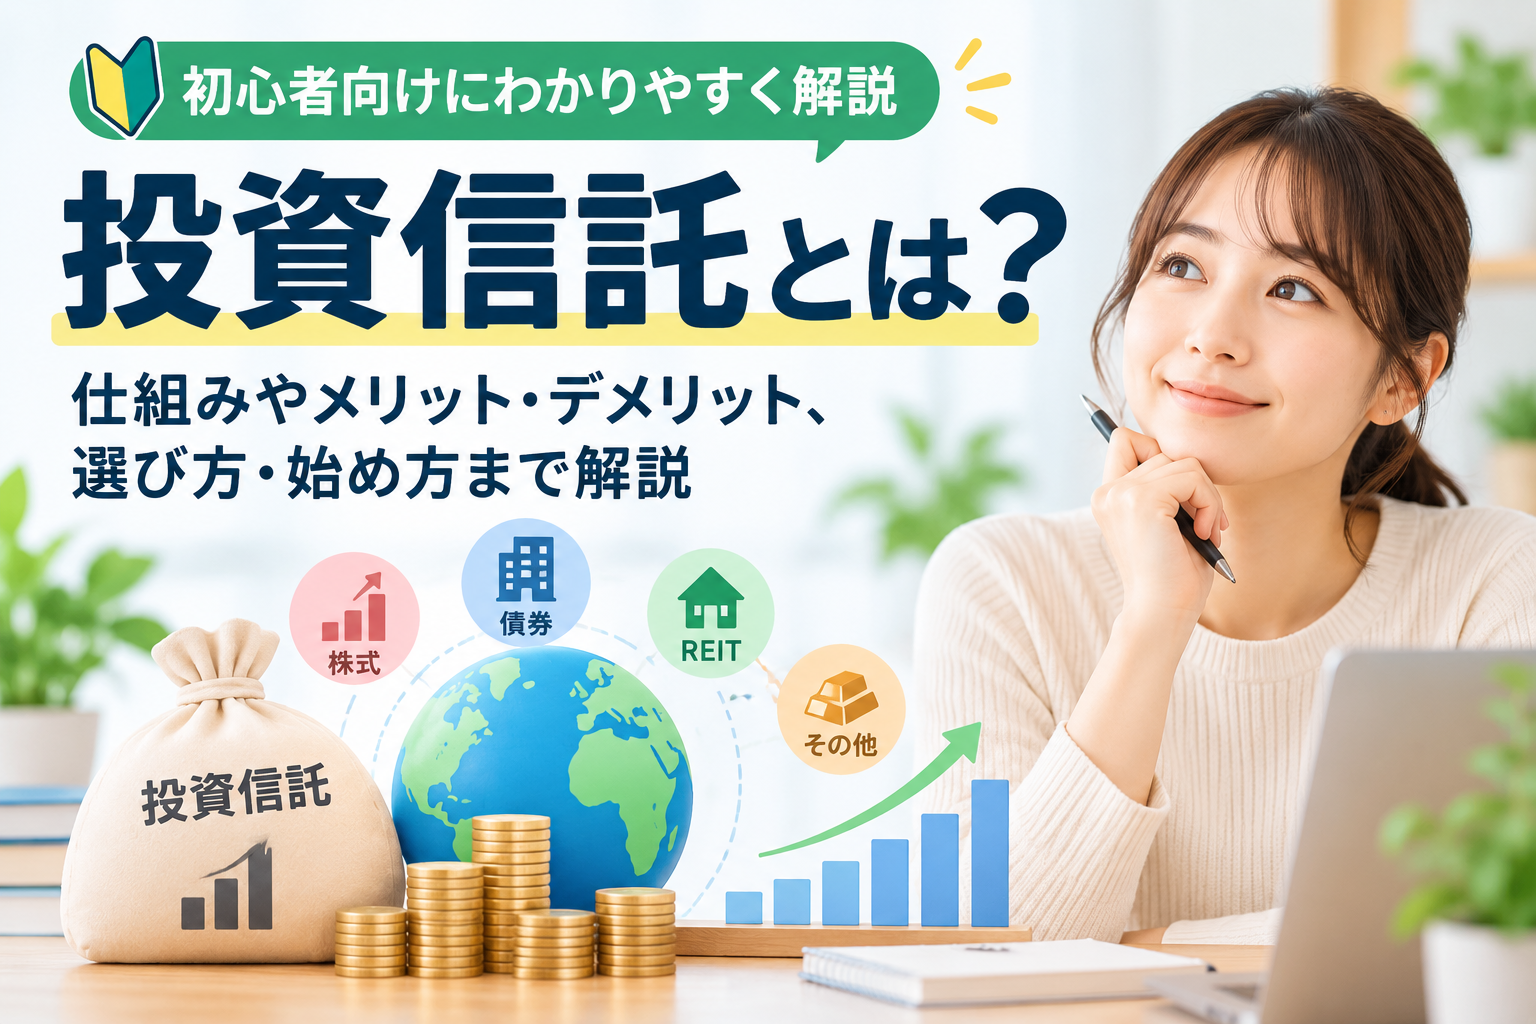
投資を始めたいと思っていても、「投資信託って何?」「株式とはどう違うの?」と疑問に感じる方も多いのではないでしょうか。
投資信託は、複数の投資家から集めた資金をまとめ、運用の専門家が株式や債券などさまざまな資産に投資する金融商品です。
少額から始められる商品も多く、NISAのつみたて投資枠でも利用されているため、投資初心者が資産形成を始める際の選択肢の一つとなっています。
この記事では、投資信託の仕組みや株式との違い、メリット・デメリット、手数料、NISAとの関係、初心者が商品を選ぶときのポイントまで、わかりやすく解説します。
投資信託とは?
投資信託とは、複数の投資家から集めた資金を一つにまとめ、運用会社などが株式や債券などの資産に投資・運用する金融商品です。
投資家は投資信託を購入することで、自分で一つひとつの株式や債券を選んで購入しなくても、複数の資産に分散して投資できる場合があります。
投資信託には、国内株式、外国株式、債券、不動産投資信託(REIT)など、さまざまな投資対象があります。また、複数の資産を組み合わせた商品もあります。
一方で、投資信託の価格である基準価額は、組み入れている資産の価格変動などによって変動します。そのため、購入した金額を下回る可能性があり、元本が保証されているわけではありません。
投資信託を選ぶ際は、「何に投資する商品なのか」「どの程度の値動きが想定されるのか」「どのようなコストがかかるのか」などを確認することが大切です。
投資信託と株式の違い
投資信託と株式は、どちらも資産形成に利用できる金融商品ですが、仕組みや運用方法には違いがあります。
株式投資では、投資家自身が個別の企業を選んで株式を購入します。企業の業績や市場環境などによって株価が変動し、売却益や配当金などを得られる可能性があります。
一方、投資信託では、運用会社が投資家から集めた資金をまとめ、あらかじめ決められた運用方針に基づいて複数の株式や債券などへ投資します。
そのため、投資信託では一つの商品を購入することで複数の資産に分散投資できる場合があります。一方、投資信託にも価格変動リスクがあり、分散されているからといって損失がなくなるわけではありません。
また、株式は銘柄によって最低購入金額が異なりますが、投資信託には少額から購入できる商品もあります。
どちらが適しているかは、投資する目的や知識、リスクをどの程度受け入れられるかなどによって異なります。
投資信託と株式の主な違い
投資信託
・運用会社が資金を運用する
・複数の資産に分散投資できる商品がある
・少額から購入できる商品がある
・信託報酬などのコストがかかる
株式
・投資家自身が銘柄を選ぶ
・企業の株価に直接投資する
・配当金や株主優待がある銘柄もある
・銘柄によって値動きやリスクが異なる
投資信託の仕組み
投資信託は、投資家から集めた資金をまとめ、運用会社が決めた運用方針に基づいて株式や債券などへ投資します。
投資家が投資信託を購入すると、その資金は投資信託の財産としてまとめて管理され、運用によって得られた利益や損失は、基本的に投資信託の基準価額に反映されます。
投資信託の価格は「基準価額」と呼ばれ、組み入れている株式や債券などの価格変動、為替の変動などによって変化します。
そのため、投資信託を購入したときより基準価額が上がれば利益が出る可能性がある一方、下落すれば損失が発生する可能性があります。
また、投資信託には商品ごとに運用方針があり、国内株式に投資するもの、海外株式に投資するもの、債券に投資するものなど、投資対象はさまざまです。
商品を選ぶ際には、単に過去の運用実績を見るだけではなく、投資対象、運用方針、リスク、手数料などを確認することが大切です。
投資信託の価格はどうやって決まる?
投資信託の基準価額は、投資信託が保有している株式や債券などの資産を時価評価し、そこから必要な負債などを差し引いた純資産総額をもとに算出されます。
組み入れている資産の価格が上昇すれば基準価額が上昇する可能性があり、反対に価格が下落すれば基準価額も下落する可能性があります。
海外の資産に投資する投資信託では、為替の変動も基準価額に影響する場合があります。
そのため、投資信託は「預金のように金額が一定の商品」ではなく、日々の市場環境などによって価値が変動する金融商品だと理解しておきましょう。
投資信託のメリット
投資信託には、少額から始めやすいことや、複数の資産へ分散投資しやすいことなど、初心者にも利用しやすい特徴があります。ここでは代表的なメリットを3つ紹介します。
少額から投資を始めやすい
投資信託には、比較的少額から購入できる商品があります。
そのため、まとまった資金を用意することが難しい場合でも、毎月一定額を積み立てるなど、無理のない金額から投資を始められる場合があります。
また、投資信託では、購入する金額をあらかじめ設定して定期的に買い付ける「積立投資」を利用できる商品やサービスもあります。
少額から始められることはメリットですが、少額だから損失が発生しないわけではありません。投資した商品の価格が下落すれば、投資額を下回る可能性があります。
自分の家計に無理のない金額を設定し、長期的に継続できる投資方法を考えることが大切です。
分散投資がしやすい
投資信託には、複数の株式や債券などに投資する商品があり、一つの商品を購入することで分散投資につながる場合があります。
たとえば、国内外のさまざまな企業の株式に投資する投資信託であれば、一つの企業だけに投資する場合と比べて、特定の企業の値動きによる影響を抑えやすくなります。
また、株式だけでなく債券など複数の資産に投資する商品もあります。
ただし、分散投資をすれば損失がなくなるわけではありません。市場全体が下落した場合などには、複数の資産に分散していても基準価額が下落する可能性があります。
投資信託を選ぶ際は、「どの地域・資産・企業などに投資しているのか」を確認し、自分が取れるリスクに合った商品を検討することが大切です。
運用を専門家に任せられる
投資信託では、投資家自身が個別の株式や債券を一つひとつ選んで売買するのではなく、運用会社が定めた運用方針に基づいて資産が運用されます。
そのため、投資に関する知識や経験がまだ少ない人でも、投資信託を通じて複数の資産へ投資できます。
ただし、「専門家が運用するから利益が保証される」という意味ではありません。運用の結果によっては基準価額が下落し、損失が発生する可能性があります。
また、投資信託には運用管理費用(信託報酬)などのコストがかかるため、商品を選ぶ際には運用方針だけでなく、手数料なども確認することが大切です。
自分で個別銘柄を選ぶことに不安がある場合でも、投資信託なら運用方針や投資対象を確認したうえで商品を選べるという点は特徴の一つです。
投資信託のデメリット・リスク
投資信託は初心者でも始めやすい一方、元本が保証されている金融商品ではありません。また、保有している間に手数料などのコストがかかる場合もあります。ここでは主な注意点を紹介します。
元本割れする可能性がある
投資信託の基準価額は、組み入れている株式や債券などの価格変動によって変化します。
そのため、購入したときより基準価額が下落すると、売却時に損失が発生する可能性があります。
国内外の株式に投資する商品では、株式市場の下落だけでなく、為替の変動などが影響する場合もあります。
「投資信託だから安全」「分散投資だから損をしない」というわけではありません。
商品を選ぶ際は、どの資産や地域に投資しているのかを確認し、価格が下落した場合にも無理なく保有できる金額で投資することが大切です。
手数料などのコストがかかる
投資信託には、商品によって購入時や保有中、売却時などに費用がかかる場合があります。
代表的なものが「購入時手数料」「運用管理費用(信託報酬)」「信託財産留保額」です。ただし、すべての投資信託でこれらの費用がすべて発生するわけではありません。
特に確認したいのが、保有している間に継続的にかかる運用管理費用(信託報酬)です。投資信託の運用資産から差し引かれるため、長期間保有する場合にはコストの違いが運用結果に影響する可能性があります。
また、購入時手数料が無料の「ノーロード」と呼ばれる投資信託もあります。
商品を比較するときは、過去の運用実績だけでなく、購入時・保有中・売却時にどのような費用がかかるのかを確認しましょう。
商品によってリスクや値動きが異なる
投資信託は商品によって投資対象や運用方針が異なるため、値動きの大きさやリスクも異なります。
たとえば、国内債券を中心に運用する商品と、海外株式を中心に運用する商品では、一般的に価格変動の特徴が異なります。
また、海外の資産に投資する投資信託では、投資先の価格変動に加えて為替変動の影響を受ける場合があります。
そのため、「投資信託」という名前だけで安全性を判断するのではなく、投資対象や地域、運用方針、価格変動の特徴などを確認することが重要です。
自分がどの程度の損失まで受け入れられるのかを考えたうえで、投資する商品を選びましょう。
投資信託の手数料・コスト
投資信託を選ぶときは、商品の運用実績だけでなく、どのようなコストがかかるのかを確認することが大切です。
投資信託のコストには、購入時、保有中、売却時などに発生するものがあります。商品によって費用の種類や金額が異なるため、購入前に目論見書などで確認しましょう。
購入時手数料
購入時手数料は、投資信託を購入するときに販売会社へ支払う手数料です。
ただし、購入時手数料が無料の「ノーロード」と呼ばれる投資信託もあります。
同じような投資対象の商品でも購入時手数料が異なる場合があるため、比較するときは確認しておきましょう。
運用管理費用(信託報酬)
運用管理費用(信託報酬)は、投資信託を保有している間に継続的にかかる費用です。
投資信託の運用・管理などに必要な費用として、信託財産から差し引かれます。
長期間保有する場合には、わずかな料率の違いでもコストの差が積み重なる可能性があります。
そのため、投資対象や運用方針が自分の目的に合っているかを確認したうえで、コストについても比較することが大切です。
信託財産留保額
信託財産留保額は、投資信託を解約するときなどに、投資家が負担する費用として設定されている場合があります。
ただし、信託財産留保額が設定されていない商品もあります。
投資信託を比較するときは、購入時だけでなく、保有中や売却時まで含めたトータルのコストを確認しましょう。
投資信託とNISAの関係
投資信託は、NISAを利用して購入できる代表的な金融商品の一つです。ただし、すべての投資信託がNISAの対象になるわけではありません。
NISAには「つみたて投資枠」と「成長投資枠」があり、それぞれ対象となる投資信託が定められています。
つみたて投資枠では、長期・積立・分散投資に適した一定の投資信託などが対象です。成長投資枠では、つみたて投資枠よりも幅広い投資信託などが対象となります。
NISA口座で対象となる投資信託を購入すると、制度の範囲内で売却益や分配金などの利益が非課税になるメリットがあります。
ただし、NISAを利用しても投資信託の価格変動リスクがなくなるわけではありません。元本割れする可能性があることを理解したうえで、商品を選ぶ必要があります。
NISAで投資信託を選ぶときのポイント
NISAで投資信託を購入する場合は、まず自分が利用する投資枠の対象商品か確認しましょう。
そのうえで、投資対象、運用方針、信託報酬などのコスト、リスクなどを確認することが大切です。
「NISAだからこの商品が安全」ということではありません。NISAは税制上の優遇制度であり、投資信託そのもののリスクをなくす制度ではないためです。
自分の投資目的や運用期間、リスクをどの程度受け入れられるかを考えたうえで、商品を選びましょう。
初心者が投資信託を選ぶときのポイント
投資信託にはさまざまな種類があるため、初心者の場合は「人気があるか」だけで選ぶのではなく、投資対象やコスト、リスクなどを確認することが大切です。
特に確認したいポイントは、次の4つです。
何に投資する商品なのか確認する
投資信託によって、国内株式、海外株式、債券、REITなど投資する対象が異なります。
同じ株式に投資する商品でも、日本の企業を中心とするもの、米国など特定の国を中心とするもの、世界中の企業へ分散して投資するものなどがあります。
まずは「どの地域・資産に投資する商品なのか」を確認し、自分の投資目的に合っているか考えましょう。
信託報酬などのコストを確認する
投資信託は保有している間にも運用管理費用(信託報酬)などのコストがかかります。
長期で保有する場合は、コストの違いが運用結果に影響する可能性があるため、同じような投資対象の商品を比較するときには確認しておきましょう。
ただし、コストが低いことだけを理由に商品を選ぶのではなく、投資対象や運用方針なども含めて比較することが大切です。
リスクと値動きを確認する
投資信託は商品によって値動きの大きさが異なります。
株式を中心に投資する商品は、株式市場の変動による影響を受ける場合があります。また、海外資産を組み入れている場合は、為替変動の影響を受けることもあります。
「どの程度の価格変動なら自分が受け入れられるか」を考えたうえで、自分の投資目的や運用期間に合った商品を検討しましょう。
長期的に続けられる商品か考える
資産形成を目的として投資信託を利用する場合は、短期間の値上がりだけを見て判断するのではなく、長期的に保有できる商品かどうかを考えることも重要です。
投資対象やコスト、運用方針などを理解し、自分が内容を説明できる商品を選ぶようにしましょう。
また、投資は無理のない金額で行い、生活費や近い将来に使う予定のお金まで投資に回さないことも大切です。
投資信託の始め方
投資信託は、証券会社や銀行などの金融機関を通じて購入できます。基本的な流れを理解しておくと、初めてでもスムーズに始めやすくなります。
金融機関で口座を開設する
まず、投資信託を購入する金融機関を選び、証券口座などを開設します。
金融機関によって、取り扱っている投資信託や手数料、積立サービスなどが異なるため、自分が購入したい商品を取り扱っているか確認しましょう。
NISAを利用して投資信託を購入する場合は、NISA口座を利用できる金融機関を選ぶ必要があります。
投資する商品を選ぶ
口座を開設したら、投資する投資信託を選びます。
投資対象、運用方針、信託報酬などのコスト、リスク、過去の運用実績などを確認し、自分の投資目的に合った商品を検討しましょう。
過去の運用実績は将来の運用成果を保証するものではないため、実績だけで判断しないことも重要です。
投資金額を決めて購入する
投資する商品を決めたら、購入金額や積立金額を設定します。
投資信託には少額から購入できる商品もあり、定期的に一定額を購入する積立投資を利用できる場合もあります。
投資を始める際は、NISAの年間投資枠をすべて使い切る必要はありません。生活費や緊急時のための資金を確保したうえで、無理なく継続できる金額から始めることが大切です。
投資信託をNISAで運用する場合は、非課税になる仕組みや投資枠について理解しておくことが大切です。NISAについて詳しく知りたい方は、「NISAとは?仕組みやメリット・デメリットを初心者向けにわかりやすく解説」もあわせてご覧ください。
まとめ|投資信託は仕組みとリスクを理解して始めよう
投資信託は、複数の投資家から集めた資金をまとめ、運用会社が株式や債券などへ投資する金融商品です。
少額から始められる商品があることや、複数の資産へ分散投資しやすいことなどが特徴ですが、元本が保証されているわけではありません。
また、購入時手数料や運用管理費用(信託報酬)などのコストがかかる場合があるため、商品を比較するときは投資対象だけでなく費用も確認することが大切です。
NISAでは、対象となる投資信託を購入することで、制度の範囲内で売却益や分配金などの利益を非課税にできる場合があります。
ただし、NISAを利用しても投資信託の価格変動リスクはなくなりません。投資する目的や期間、家計状況、リスクをどの程度受け入れられるかを考え、無理のない金額から始めることが大切です。
投資信託を選ぶ際は、「何に投資するのか」「どのようなリスクがあるのか」「どの程度のコストがかかるのか」を確認し、自分に合った商品を検討しましょう。
コメント