「家計を見直したいけれど、何から始めればいいかわからない」
「保険やNISAについて専門家に相談してみたい」
「FPに相談してみたいけれど、無料でも大丈夫?」
このような疑問を持っている方も多いのではないでしょうか。
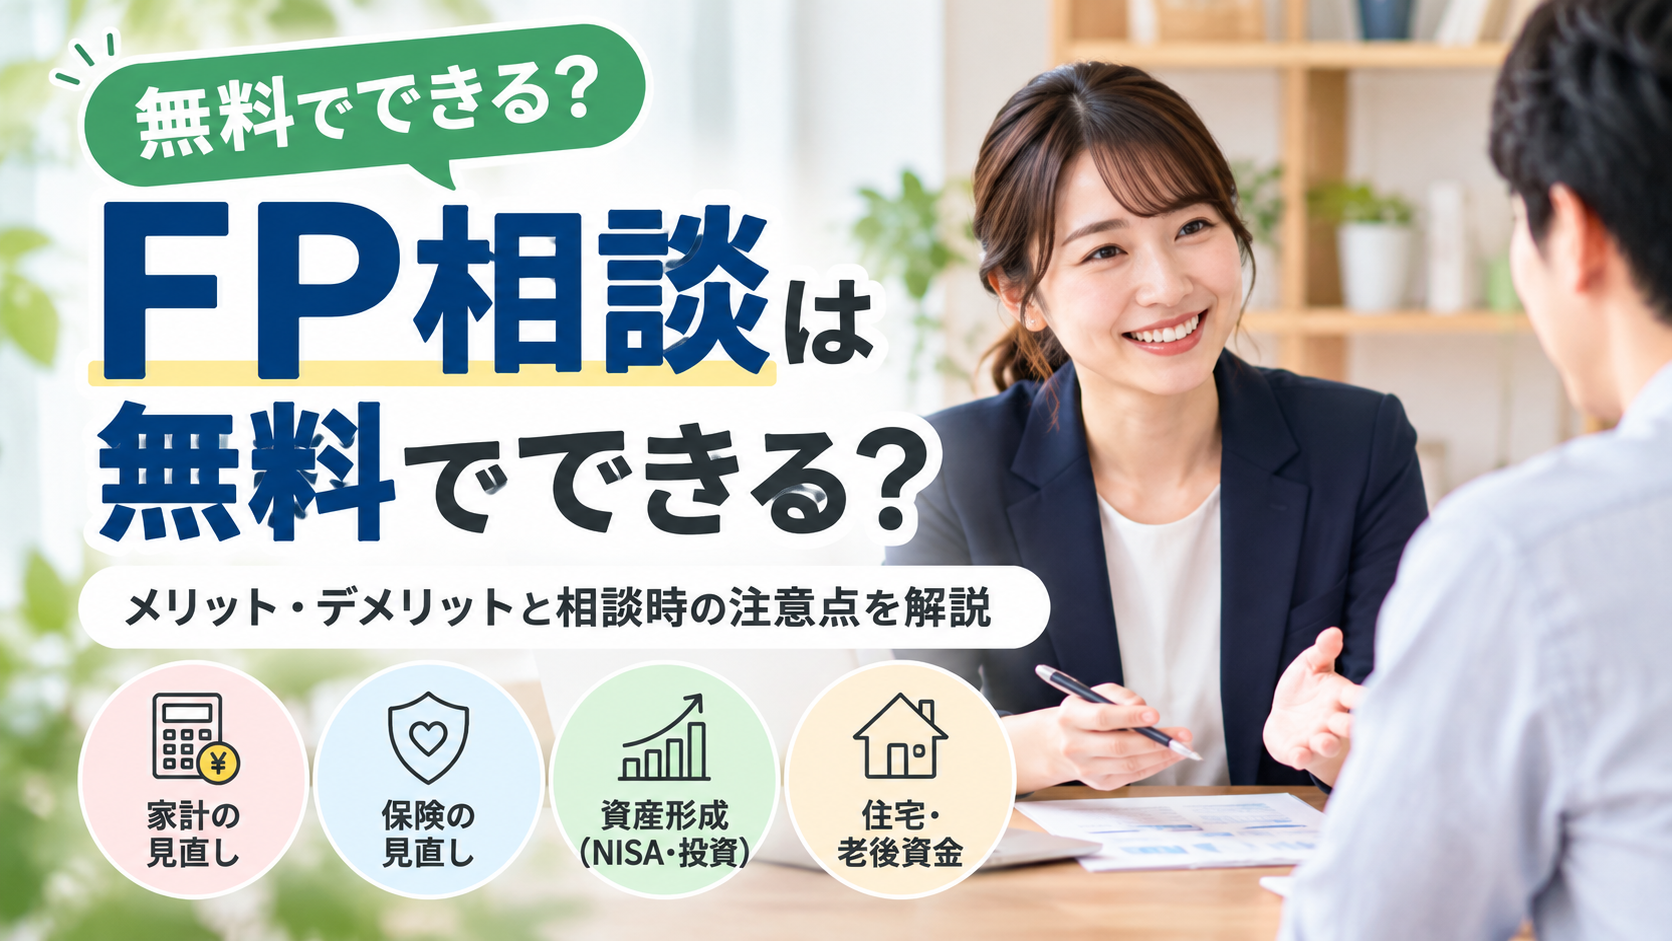
FP(ファイナンシャルプランナー)は、家計管理や保険、資産形成、住宅、老後資金など、お金に関する相談に対応する専門家です。
この記事では、無料FP相談のメリット・デメリットや相談できる内容、利用するときの注意点を初心者向けにわかりやすく解説します。
FP(ファイナンシャルプランナー)とは?
FPとは、家計や資産、保険、住宅、教育、老後など、お金に関する幅広い知識を持つ専門家です。
例えば、以下のような相談ができます。
- 家計の見直し
- 保険の見直し
- 老後資金
- 教育資金
- 住宅購入
- 資産形成
- NISA
- 貯蓄方法
一人で家計を見直そうとすると、何から手を付ければいいのかわからなくなることがあります。
そのようなときに、FPに相談することで、現在の家計や将来の目標を整理しやすくなります。
FP相談は無料でできる?
FP相談には、無料で利用できるものと有料のものがあります。
無料相談の場合、相談料を支払うことなく、家計や保険、資産形成などについて相談できます。
ただし、「無料だから何の条件もない」とは限りません。
相談サービスによっては、保険商品や金融商品などの提案につながる場合があります。
そのため、無料相談を利用するときは、
「何を相談できるのか」
「相談後にどのような提案があるのか」
を事前に確認しておくことが大切です。
無料FP相談のメリット
相談料をかけずに専門家へ相談できる
無料FP相談の大きなメリットは、費用をかけずに専門家へ相談できることです。
家計や保険について悩んでいても、
「相談するだけでお金がかかるのはちょっと……」
と感じる方もいるでしょう。
無料相談なら、まず専門家の話を聞いてみるという使い方ができます。
自分では気づきにくい問題を整理できる
家計簿をつけていても、自分ではどこを改善すればいいのかわからないことがあります。
FPに相談することで、
- 毎月の固定費
- 保険料
- 貯蓄額
- 将来必要なお金
- 資産形成の方法
などを整理できます。
特に、複数の金融商品や保険を契約している場合は、一度全体を整理してみるのもよいでしょう。
将来のお金について考えるきっかけになる
「老後にいくら必要なのか」「子どもの教育費はどれくらい必要なのか」など、将来のお金について考えるのは簡単ではありません。
FPとの相談をきっかけに、今後のライフプランを具体的に考えられるようになる場合があります。
無料FP相談のデメリット・注意点
無料だからといって、すべての人に必ずメリットがあるとは限りません。
商品を提案される場合がある
FP相談サービスによっては、相談後に保険や金融商品などを提案される場合があります。
提案された商品が自分に必要かどうかは、自分自身で判断することが重要です。
その場で契約する必要があるとは限りません。
一度持ち帰って、他の商品と比較してから決めてもよいでしょう。
相談できる内容がサービスによって異なる
FP相談といっても、すべてのサービスで同じ相談ができるわけではありません。
例えば、
- 保険が中心
- 家計相談が中心
- 資産形成が中心
- 住宅購入が中心
など、サービスによって得意分野が異なります。
申し込む前に、自分が相談したい内容に対応しているか確認しましょう。
無料相談だけですべてを解決できるとは限らない
FPに相談したからといって、必ず家計の問題が解決するわけではありません。
FPからアドバイスを受けたうえで、
- 支出を見直す
- 保険を比較する
- 貯蓄計画を立てる
- 資産形成について勉強する
など、自分自身で行動することも大切です。
FPに相談できること
FPには、さまざまなお金の悩みを相談できます。
家計の見直し
毎月の収入と支出を整理し、無理なく節約できる部分を確認します。
特に、
- 住宅費
- 保険料
- 通信費
- サブスク
- その他の固定費
などは、見直すことで家計改善につながる可能性があります。
固定費の見直しについては、こちらの記事でも詳しく解説しています。
→「固定費の見直し方|初心者でもできる節約方法7選をわかりやすく解説」
保険の見直し
現在加入している保険について、
「保障が多すぎないか」
「保険料が家計の負担になっていないか」
などを確認することもできます。
ただし、保険は万が一に備えるものなので、単純に保険料を安くすればよいわけではありません。
資産形成
将来に向けて、
- NISA
- 投資信託
- 株式
- 貯蓄
などについて考えるきっかけにもなります。
投資には元本割れのリスクがあるため、自分の資産状況やリスク許容度を考えることが重要です。
NISAについては、こちらの記事も参考にしてください。
→「NISAとは?仕組みやメリット・デメリットを初心者向けにわかりやすく解説」
老後資金
「老後にどのくらいのお金が必要なのか」という悩みも、FPに相談できるテーマの一つです。
現在の貯蓄額や収入、将来の生活費などを整理して、老後に向けた資金計画を考えます。
FP相談がおすすめな人
FP相談は、特に以下のような方に向いています。
家計を見直したい人
毎月お金を使っているのに、なかなか貯蓄が増えない人は、家計全体を一度整理してみるとよいでしょう。
保険料が高いと感じている人
加入している保険の保障内容と保険料を一度確認してみるのもおすすめです。
将来のお金が不安な人
老後資金や教育資金など、将来必要になるお金について考えたい人にも向いています。
資産形成を始めたい人
NISAなどを利用して資産形成を始めたいものの、何から勉強すればよいかわからない人も相談を検討できます。
FP相談を利用するときのポイント
相談したいことを事前に整理する
相談前に、悩んでいることを書き出しておきましょう。
例えば、
「毎月の支出を減らしたい」
「保険料を見直したい」
「老後資金が心配」
「NISAを始めたい」
などです。
相談内容を整理しておくと、限られた時間でも効率的に話を進めやすくなります。
家計の状況をできるだけ把握しておく
可能であれば、
- 毎月の収入
- 毎月の支出
- 貯蓄額
- 保険料
- 住宅費
- ローン
- 投資額
などを把握しておきましょう。
正確な情報があるほど、より具体的な相談につながります。
複数の選択肢を比較する
FPから提案された内容を、その場ですぐ契約する必要はありません。
必要であれば、複数の商品やサービスを比較してから判断しましょう。
「無料相談=必ず契約しなければならない」ではないことを理解しておくことも大切です。
FP相談の流れ
一般的な無料FP相談では、以下のような流れで進みます。
STEP1:相談を申し込む
Webなどから相談を申し込みます。
STEP2:相談日時を決める
オンラインや対面など、自分に合った方法を選択します。
STEP3:現在の状況を相談する
収入や支出、保険、貯蓄、将来の目標などについて相談します。
STEP4:アドバイスや提案を受ける
相談内容に合わせて、家計改善や資産形成などについて提案を受けます。
STEP5:必要に応じて検討する
提案内容を確認し、自分に必要だと思ったものだけを検討しましょう。
無料FP相談を利用するなら確認しておきたいこと
申し込む前に、以下を確認しておくと安心です。
- 相談料が本当に無料なのか
- 何回まで無料なのか
- オンライン相談に対応しているか
- 相談できる内容
- 商品の提案があるか
- 相談後に契約を強制されないか
サービスによって条件が異なるため、申し込み前に公式サイトの最新情報を確認しましょう。
FP相談なら無料サービスを活用する方法も
「家計を見直したいけれど、自分だけでは難しい」
「保険や資産形成について専門家に相談したい」
という場合は、無料FP相談を利用してみるのも一つの方法です。
FP相談サービスによって対応できる内容や相談方法は異なるため、自分の悩みに合ったサービスを選びましょう。

※広告・PRを含みます。
まとめ
FP相談は、家計や保険、資産形成、老後資金などのお金の悩みを専門家に相談できる方法の一つです。
無料で利用できるサービスもあるため、
「まず専門家の話を聞いてみたい」
という方にも利用しやすいでしょう。
一方で、相談サービスによっては金融商品や保険などを提案される場合もあります。
そのため、提案された内容をその場で決めるのではなく、自分に本当に必要なのかを考え、複数の選択肢を比較してから判断することが大切です。
家計や将来のお金について一人で悩んでいるなら、FPへの相談を選択肢の一つとして検討してみましょう。
コメント